
গোলাম রসূল
সহকারী শিক্ষক
০১ নভেম্বর, ২০২৬ ১১:৪২ অপরাহ্ণ
সহকারী শিক্ষক
ধরনঃ সাধারণ শিক্ষা
শ্রেণিঃ নবম
বিষয়ঃ হিসাব বিজ্ঞান
অধ্যায়ঃ অধ্যায়-১
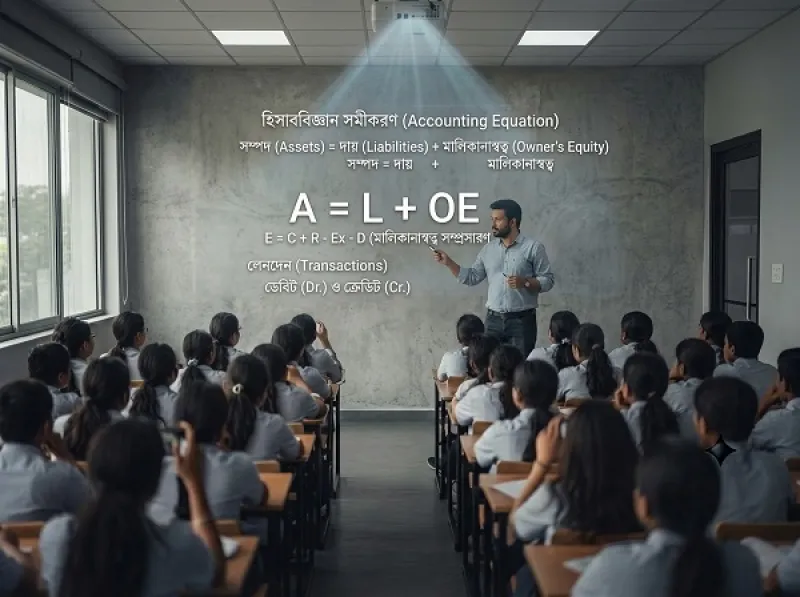
হিসাববিজ্ঞানের মূল ভিত্তি হলো মৌলিক হিসাব সমীকরণ (Basic Accounting Equation)। এটি ব্যবসায়ের আর্থিক অবস্থা বা ব্যালেন্স শিটের মূল ভারসাম্য প্রকাশ করে।
A = Assets (সম্পদ)
L = Liabilities (দায়)
OE = Owner’s Equity (মালিকানাস্বত্ব বা ইকুইটি)
১. সম্পদ (Assets - A):
ব্যবসায়ের মালিকানাধীন এমন সব বস্তু বা সুবিধা যা ভবিষ্যতে অর্থনৈতিক সুবিধা প্রদান করে।
উদাহরণ: নগদ অর্থ, ব্যাংক জমা, দেনাদার/প্রাপ্য হিসাব, আসবাবপত্র, যন্ত্রপাতি, মজুদ পণ্য এবং জমি বা ভবন।
২. দায় (Liabilities - L):
তৃতীয় পক্ষের প্রতি ব্যবসায়ের আর্থিক বাধ্যবাধকতা বা ঋণ। ভবিষ্যতে এটি পরিশোধ করতে হয়।
উদাহরণ: পাওনাদার/প্রদেয় হিসাব, ব্যাংক ঋণ, বকেয়া খরচপত্র এবং প্রদেয় বিল বা নোট।
৩. মালিকানাস্বত্ব (Owner’s Equity - OE):
মোট সম্পদের ওপর ব্যবসায়ের মালিকের যে দাবি থাকে, তাকে মালিকানাস্বত্ব বলে। অর্থাৎ, সমস্ত দায় পরিশোধের পর অবশিষ্ট অংশের মালিকানা।
মূল উপাদানসমূহ:
মূলধন (Capital / C): মালিকের বিনিয়োগ।
আয় (Revenue / R): পণ্য বিক্রয় বা সেবামূলক কাজের মাধ্যমে প্রাপ্ত আয়।
ব্যয় (Expenses / E): ব্যবসা পরিচালনাজনিত খরচ।
উত্তোলন (Drawings / D): মালিক কর্তৃক ব্যক্তিগত প্রয়োজনে নেওয়া অর্থ বা পণ্য।
প্রতিটি আর্থিক লেনদেনের দুটি দিক থাকে (দুতরফা দাখিলা পদ্ধতি)। কোনো লেনদেন সম্পন্ন হওয়ার পর সম্পদের মোট মান সর্বদা দায় ও মালিকানাস্বত্বের সমষ্টির সমান থাকে। এই ভারসাম্যের ওপর ভিত্তি করেই আর্থিক বিবরণী তৈরি করা হয়।


